驰名基金司理最新握股曝光!
现在,基金2025年四季报进入密集裸露期,睿远基金傅鹏博、赵枫,交银施罗德基金杨金金等东说念主的最新调仓换股情况浮出水面。从举座看,这些基金司理对握仓进行了较大幅度的赞成,对后市握较为乐不雅格调。
傅鹏博:寻找事迹超预期公司
摒弃2025年底,傅鹏博管理的睿远成长价值羼杂基金的职权投资占基金总金钱的90.48%,比较三季度末的89.93%有所提高。此外,前十大握仓市值在基金金钱净值中的占比为70.38%,比较于三季度末的66.04%升迁了4.34个百分点,重仓股的集聚度提高。
从基金前十大重仓股来看,较为彰着的变化是移动运营商已不在前十大行列,拔帜易帜的是旧年四季度进展凸起的光伏和半导体高端斥地制造商,其余重心公司的总计握仓数目有增有减。具体来看,摒弃2025年底,迈为股份(300751)新进为基金前十大重仓股,中国移动(600941)则退出前十大重仓股之列。
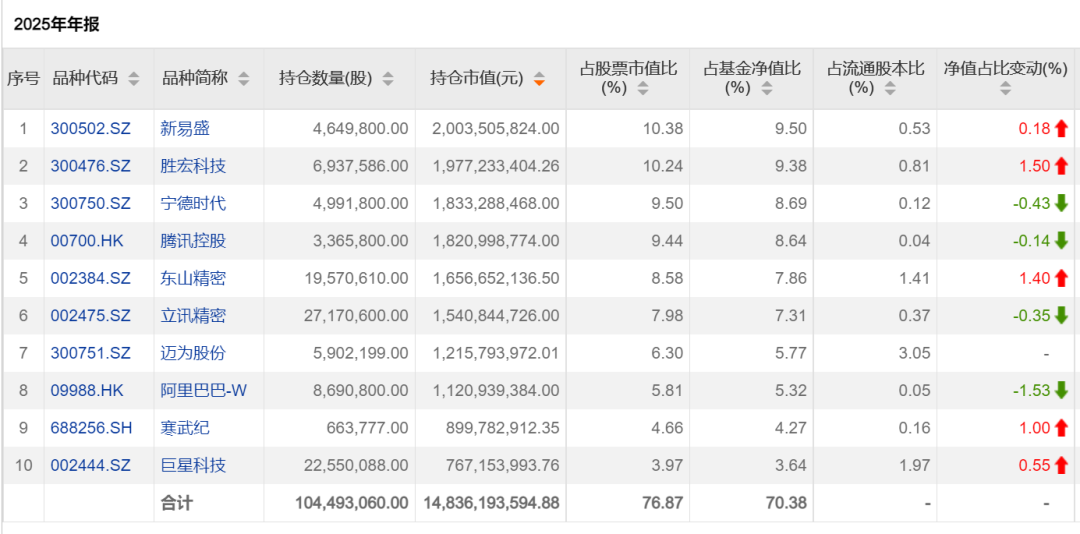
梳剪发现,2021年一季度末,中国移动初度成为睿远成长价值羼杂基金的前十大重仓股,尔后傅鹏博齐集多个季度重仓握有,这亦然中国移动初度退出该基金前十大重仓股。
傅鹏博示意,为2026年的组合搭建作念了准备:一方面,减握了基本面趋势偏弱的公司,缩小了其对组合净值可能带来的负面影响;另一方面,加多了数据中心液冷、存储和算力的联系公司,主如果基于对行业发展态势,以及个股追踪盘问后的秉承。关于此前重心成就的光模块、PCB材料、芯片、数据中心液冷等板块和个股,握续看好其畴昔的发展,2026年将进一步加大盘问力度。
“2026年头,股市活跃度不断攀升,各式题材应接不暇。上市公司2025年年报预裸露将于1月底完成,景气度高的AI、有色金属、锂电材料等板块揣度会有较高增长,商场对此有了订价。关于年报预裸露中的超预期个股,咱们会审视盘问,但愿简略挖掘一些新的投资契机。2026年一季度,咱们将在凸起板块和个股的成就基础上,尽量减少投资的不笃定性。”傅鹏博说。
睿远基金赵枫:和顺中国企业出海
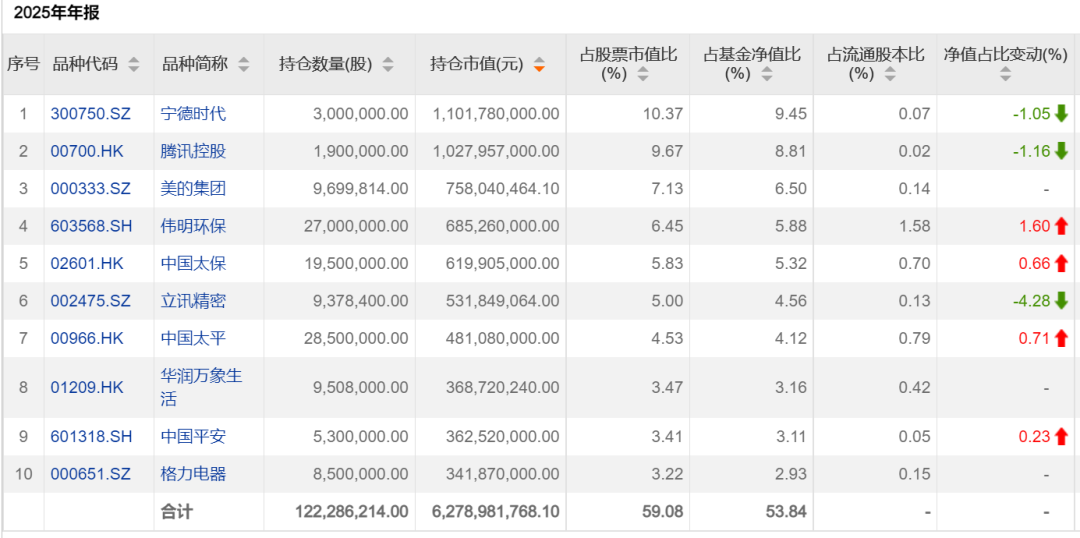
睿远基金另一位宿将赵枫管理的睿远平衡价值三年握有期羼杂基金也保握高仓位运作,职权投资占基金总金钱比例为90.66%。赵枫示意,在旧年四季度减握了前期涨幅较大、估值较高的部分个股,增握了估值较低,中期呈报愈加笃定的优质龙头企业。
从睿远平衡价值三年握有期羼杂基金的前十大重仓股来看,摒弃2025年底,好意思的集团(000333)、华润万象活命、格力电器(000651)新进为基金前十大重仓股。
揣度畴昔,赵枫示意,职权金钱的呈报仍然较其他大类金钱更有眩惑力,现款流优良的企业股息加回购的年静态呈报水平仍然不错达到5%控制,如果谈判到增长,部分优秀的龙头企业呈报有望达到10%以上,况且笃定性还比较高。因此,对后市仍握相对乐不雅的想法,职权商场在畴昔一段工夫的呈报水平相对2025年可能会有所下落,但大幅回撤的风险有限,结构性逾额收益契机仍然存在。
谈及具体看好的标的,赵枫示意,将和顺处于快速外洋彭胀阶段的国内龙头企业。中国企业出海从昔时的代工、家具出口,正迈向外洋土产货制造、土产货作事的阶段,家具类别也从相对粗浅、不需要太多售后作事的家具,向工程机械、汽车、暖通等重作事重售后的家具发展。这类家具的外洋竞争神色愈加踏实,盈利才调较高,但需要有完善的土产货化网罗撑握和品牌领略,才能生根着花成果。况且插足期较长、前期资本较高,继续还需要在土产货确立起完善的供应链体系,因此基本唯有动作“链主”的行业龙头企业具备这个实力。
“咱们看到了一批国内的行业龙头正在加快外洋发展,这批公司在家具品性、翻新和价钱竞争力上仍是完全不输外洋龙头企业,现在正在快速补皆作事和渠说念的短板,品牌领略也在握续升迁中,揣度畴昔五到十年,外洋收入增长将成为运行这批公司事迹增长的主要能源,给激动带来优良的呈报。”赵枫说。
杨金金:加大顺周期板块布局
另一位驰名基金司理杨金金管理的交银施罗德瑞元三年按期通达羼杂基金则对握仓进行了较大幅度的赞成。从基金前十大重仓股来看,出现多只航空股。
具体来看,摒弃2025年底,中原航空(002928)、中国南边航空(600029)股份、中国国航(601111)新进为交银施罗德瑞元三年按期通达羼杂基金前十大重仓股。此外,三棵树(603737)、江河集团(601886)、太阳纸业(002078)也新进基金前十大重仓股。对比之下,多只电力股退出基金前十大重仓股。
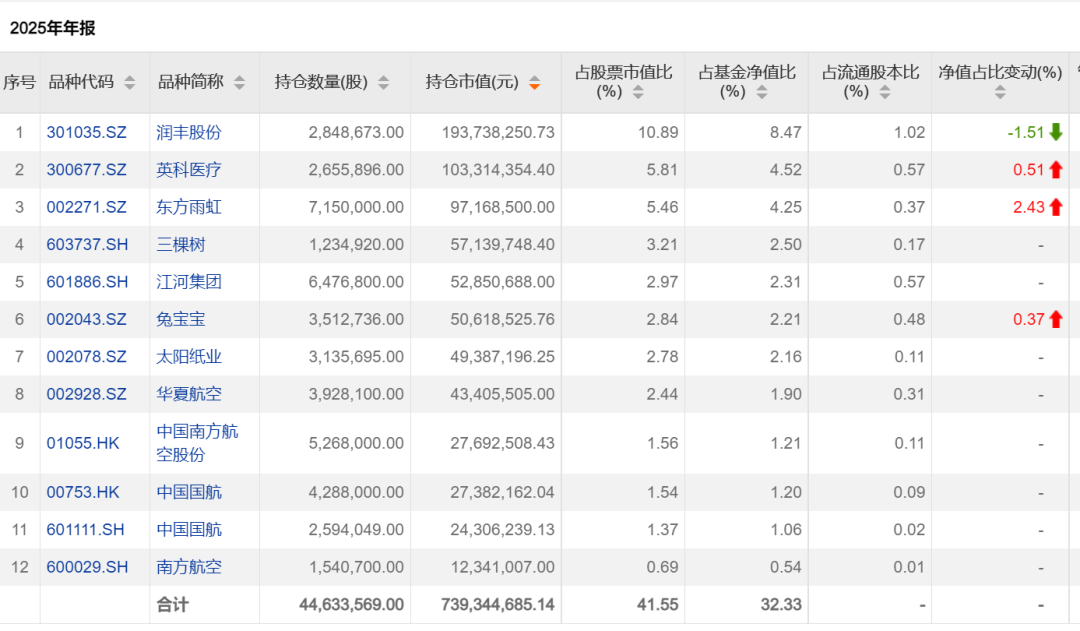
从前十大重仓股的赞成来看,杨金金彰着加大了对顺周期板块的布局。在基金四季报中,杨金金示意,在刻下的组合成就中,倾向于去底部成就九行八业正在阅历拐点或者行将出现拐点的龙头。不外,由于行业发展阶段、贸易格式及相对竞争上风的变化,预计唯有20%-30%的行业龙头会提前走出来,而剩下的行业龙头则会在经济复苏的不同阶段有所进展。
“揣度2026年,咱们会链接基于对内需的判断进行公司的盘问和筛选,跟着PPI的逐渐回升体育游戏app平台,咱们服气即使莫得需求侧的外生刺激,也会有越来越多的行业龙头通过本身竞争上风的升迁,从份额、结构升级、畛域效应下的降本增效等几个维度,终了本身基本面的遥远拐点。而盈利的上并吞估值的升迁将组成龙头白马的戴维斯双击。”杨金金说。